房价上涨大势或已形成 多城量价齐升背后的逻辑与隐忧
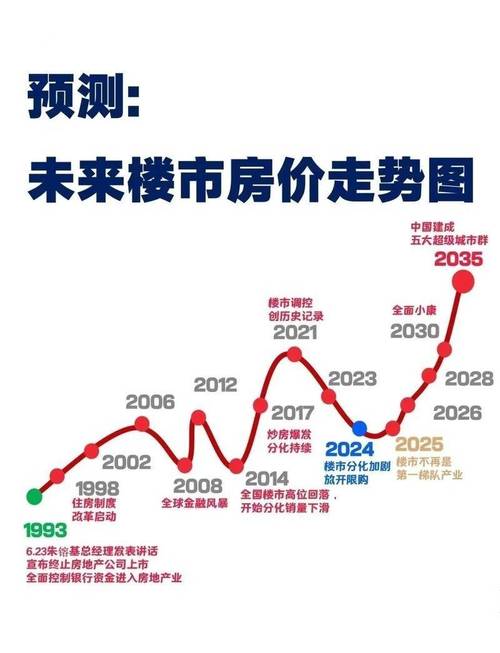
多个城市房地产市场出现量价齐升的迹象,引发了关于房价上涨大势是否已经形成的广泛讨论。从北京到上海、从广州到深圳,部分一二线城市的新房和二手房成交量明显放大,价格也出现环比上涨。这一轮行情究竟是政策微调后的短暂反弹,还是新一轮上涨周期的开端?背后有哪些力量在推动?又可能带来哪些风险?
一、市场回暖信号:从“以价换量”到“量价齐升”
过去两年,中国房地产市场经历了深度调整。为了促进销售,开发商普遍采取“以价换量”策略,降价促销成为常态,但成交并未明显改善。进入2025年以来,多个城市出现“量价齐升”的转折。以北京为例,3月二手住宅网签量突破2万套,环比增长超过30%,部分热门学区房和核心地段房源价格环比上涨3%-5%;上海、杭州、成都等城市新房认购率回升,开盘去化周期缩短,部分优质项目甚至再现“摇号抢房”。
这一变化首先源于积压需求的释放。2024年下半年以来,多个城市优化限购政策,降低首付比例和房贷利率,此前被抑制的刚需和改善性需求开始入场。市场预期发生微妙转变。在“防风险、稳楼市”的政策主基调下,购房者逐渐意识到核心城市房价大幅下跌的概率在降低,观望情绪减弱,入市意愿增强。
二、上涨动力:政策宽松、供给收缩与资金松动
推升房价上涨的力量来自三方面。
第一,政策端持续发力。2025年政府工作报告明确提出“促进房地产市场平稳健康发展”,延续了去年以来取消限购、降低交易税费、优化公积金贷款等宽松导向。部分城市房贷利率已降至历史低位,首套房贷款利率跌破3.5%,大大降低了购房成本。多个城市推出“以旧换新”措施,打通卖旧买新的链条,激活了改善型需求。
第二,供给端收缩明显。过去两年土地成交大幅下滑,新开工面积持续低迷,导致中期内新房供应减少。以北京为例,2024年宅地供应较峰值时期减少四成以上,核心城区可供新盘凤毛麟角。供不应求的格局在一些热点板块再现。
第三,流动性相对充裕。虽然央行强调“不搞大水漫灌”,但社融增速企稳回升,M2维持在较高水平。部分资金在股市震荡、理财收益下行的背景下,转而又关注起一线城市核心地段的房产,视其为抵御通胀的资产。
三、隐忧犹存:居民收入预期与高库存压力
就此断言房价上涨大势已形成,仍为时尚早。
其一,居民收入预期尚未完全扭转。宏观经济仍在恢复过程中,部分行业就业和薪资增长偏弱,这直接制约了加杠杆购房的意愿和能力。当下入市的客户更多是资金相对充裕的改善型群体,刚需加杠杆仍较为谨慎。
其二,高库存压力并未消除。去年末,全国百城新建商品住宅库存去化周期仍超过20个月,部分三四线城市超过30个月。即便热点一二线城市,也呈现“核心区热、外围冷”的分化格局。整体库存基数较大,限制了全面涨价的空间。
其三,房地产税试点预期虽暂缓,但长效机制尚未建立,投资投机需求难以重回高点时代的水平。政策旨在“托而不举”,一旦房价出现过快上涨,不排除再次收紧。
四、未来走势:温和修复是主旋律
综合判断,当前多个城市的量价齐升更多是政策效应叠加供给缩量下的阶段性回暖。在宏观政策总体宽松、房贷利率低位的环境下,一二线核心城市大概率会率先实现房价止跌企稳,部分优质地段价格将温和上涨。但全面普涨的基础尚未形成,与2016年那轮棚改货币化催生的大牛市截然不同。
对于购房者而言,不宜以过去的经验简单外推,也不必因为一时上涨而恐慌入场。核心城市的核心资产具有长期保值能力,但更需要关注自身的支付能力和居住需求是否匹配。对于开发商和地方政府,当前窗口期更应加快出清库存、优化土地供应、构建租购并举的住房制度,推动市场从高速增长转向高质量发展。
中国房地产业正进入一个新阶段——不再是简单普涨,而是结构分化、能级匹配。房价上涨的“大势”,将更多地表现为一二线城市核心区的稳中有升,与大多数城市的横盘整理长期共存。认清这一基本面,是市场各方当下最需要的理性水位。
如若转载,请注明出处:http://www.jinyuanwangdai.com/product/53.html
更新时间:2026-11-07 14:36:01